التمويل الذاتي، المدّة، نسبة قارّة أو متغيّرة، التأمين، التكلفة الجملية: المفاهيم التي تتقنها قبل طلب قرض سكني، وكيف تستعمل محاكي Mazed Immo لتكوين فكرة.
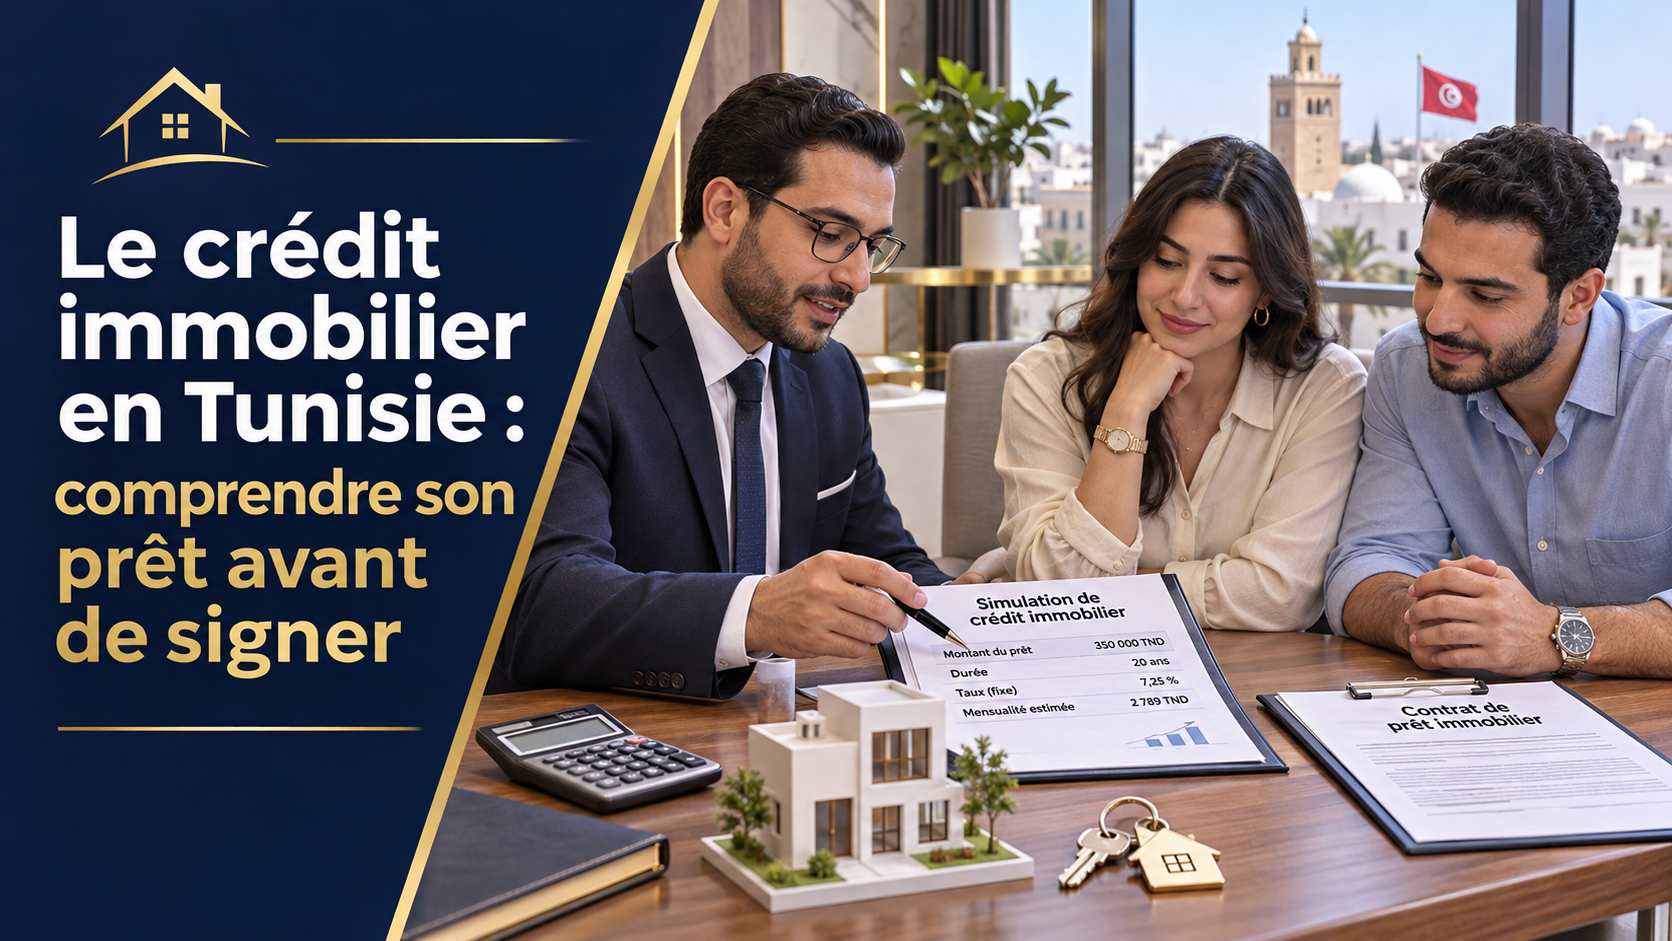
قليلة هي العائلات التي تشتري مسكنًا دون أن تقترض. القرض السكني يُلزم خمس عشرة أو عشرين وأحيانًا خمسًا وعشرين سنة: بضعة مفاهيم تكفي لمقارنة العروض وتجنّب المفاجآت. هذه هي، بالترتيب الذي سيقدّمها به البنك.
للمزيد
أدلّة مرتبطة
النسب، المدد القصوى، الجزء المموَّل والمساعدات العمومية تتغيّر حسب البنوك والسنوات. العلامات هنا أرقام تقريبية؛ العرض المكتوب من بنكك وحده يُعتمد.
التمويل الذاتي
البنوك لا تموّل عادة كامل السعر: تطلب تمويلًا ذاتيًا، في الغالب جزءًا من السعر بنسبة مئوية، زائد مصاريف الشراء التي تبقى على عاتقك. كلما كان التمويل الذاتي أكبر، كان القرض أصغر، والقسط أقلّ، والتفاوض أسهل.
محاكي Mazed Immo، الظاهر على كل إعلان بيع، يفتح على تمويل ذاتي افتراضي: عدّله حسب مدّخراتك الحقيقية.
المدّة
المدّة الطويلة تخفّض القسط لكنها ترفع تكلفة الفوائد الجملية. والمدّة القصيرة تفعل العكس. اختر القسط الذي تستطيع حمله دون عناء كل شهر، ثم المدّة التي تنتج عنه، لا العكس. البنوك تحدّد غالبًا سقف المدّة حسب عمرك عند نهاية القرض.
النسبة: قارّة أم متغيّرة؟
النسبة القارّة لا تتحرّك طول المدّة: تعرف كل قسط مسبقًا.
النسبة المتغيّرة تتبع مؤشّرًا للسوق النقدية، زائد هامش البنك: القسط قد يرتفع أو ينخفض. بعض العروض تحدّد سقفًا للتغيّر.
اطلب من البنك النسبة الفعلية الجملية، التي تشمل المصاريف والتأمين، لا النسبة الاسمية فقط: هي التي تسمح بمقارنة عرضَين.
التأمين والضمانات
يشترط البنك عادة تأمينًا على الوفاة والعجز (وأحيانًا على الحريق للعقار) ويأخذ رهنًا على المسكن، يُرسّم في الرسم العقاري. التأمين يثقل القسط: اطلب تكلفته على كامل المدّة وإن كان يمكنك اكتتابه في مكان آخر.
نسبة التداين
ينظر البنك إلى الجزء من مداخيلك الصافية الذي يذهب في أقساطك (هذا القرض وغيره). فوق حدّ معيّن، يرفض أو يقلّص القرض. قبل إيداع الملفّ، احسب هذا الجزء بنفسك: مداخيل مستقرّة، أعباء ثابتة، قروض أخرى.
الملفّ
جهّز: بطاقة التعريف، مؤيّدات المداخيل (بطاقات الخلاص، شهادة عمل، أو الموازنات للمستقلّ)، كشوف حساب حديثة، وعد البيع، الرسم أو شهادة ملكية العقار، وتقديرًا للأشغال إن كانت مموَّلة. الملفّ الكامل يسرّع الجواب، والموافقة المبدئية قبل وعد البيع تجنّبك الالتزام بلا جدوى.
المساعدات والأنظمة الخاصة
وُجدت أو توجد برامج عمومية لتيسير شراء المسكن الأوّل للعائلات متوسّطة الدخل، وبعض البنوك تقترح منتجات مخصّصة. الشروط (المداخيل، سعر المسكن، جديد أو قديم) دقيقة وتتغيّر: اسأل بنكك إن كان لك الحقّ فيها.
مقارنة عرضَين
ما تقارن
لماذا
النسبة الفعلية الجملية
تشمل المصاريف والتأمين: التكلفة الحقيقية
التكلفة الجملية للقرض
ما ستدفعه فوق رأس المال
القسط الشهري
ما ستحمله كل شهر
معاليم الملفّ
تُدفع مرّة، وأحيانًا تُفاوَض
السداد المبكّر
هل تستطيع السداد قبل الأجل، وبأيّ ثمن؟
التعديل
هل تستطيع تعليق قسط أو تخفيضه عند ضربة قاسية؟
استعمال المحاكي
على إعلان البيع، يحسب محاكي Mazed Immo قسطًا شهريًا تقريبيًا من السعر، التمويل الذاتي، المدّة ونسبة. يصلح لتكوين فكرة ولمقارنة عقارَين بنفس الميزانية. لا يعوّض دراسة البنك ولا شروطه: النسبة والمصاريف الحقيقية ستكون تلك التي في عرضك.
الأخطاء الشائعة
اختيار أطول مدّة «للراحة» دون النظر إلى التكلفة الجملية.
المحاكي يعطي فكرة تقريبية؛ العرض المكتوب من البنك يعطي الثمن.
الشراء
1 نوفمبر 2026
أتعاب عدل الإشهاد ومعاليم التسجيل: ما يكلّفه الشراء فعلًا
فوق سعر العقار تأتي معاليم التسجيل، ترسيم الرسم العقاري، أتعاب عدل الإشهاد وبعض المصاريف الإضافية. كيف تتوقّعها، ولماذا يجب أن تطلب التفصيل بالأرقام قبل الإمضاء.
اقرا الدليل
الشراء
1 نوفمبر 2026
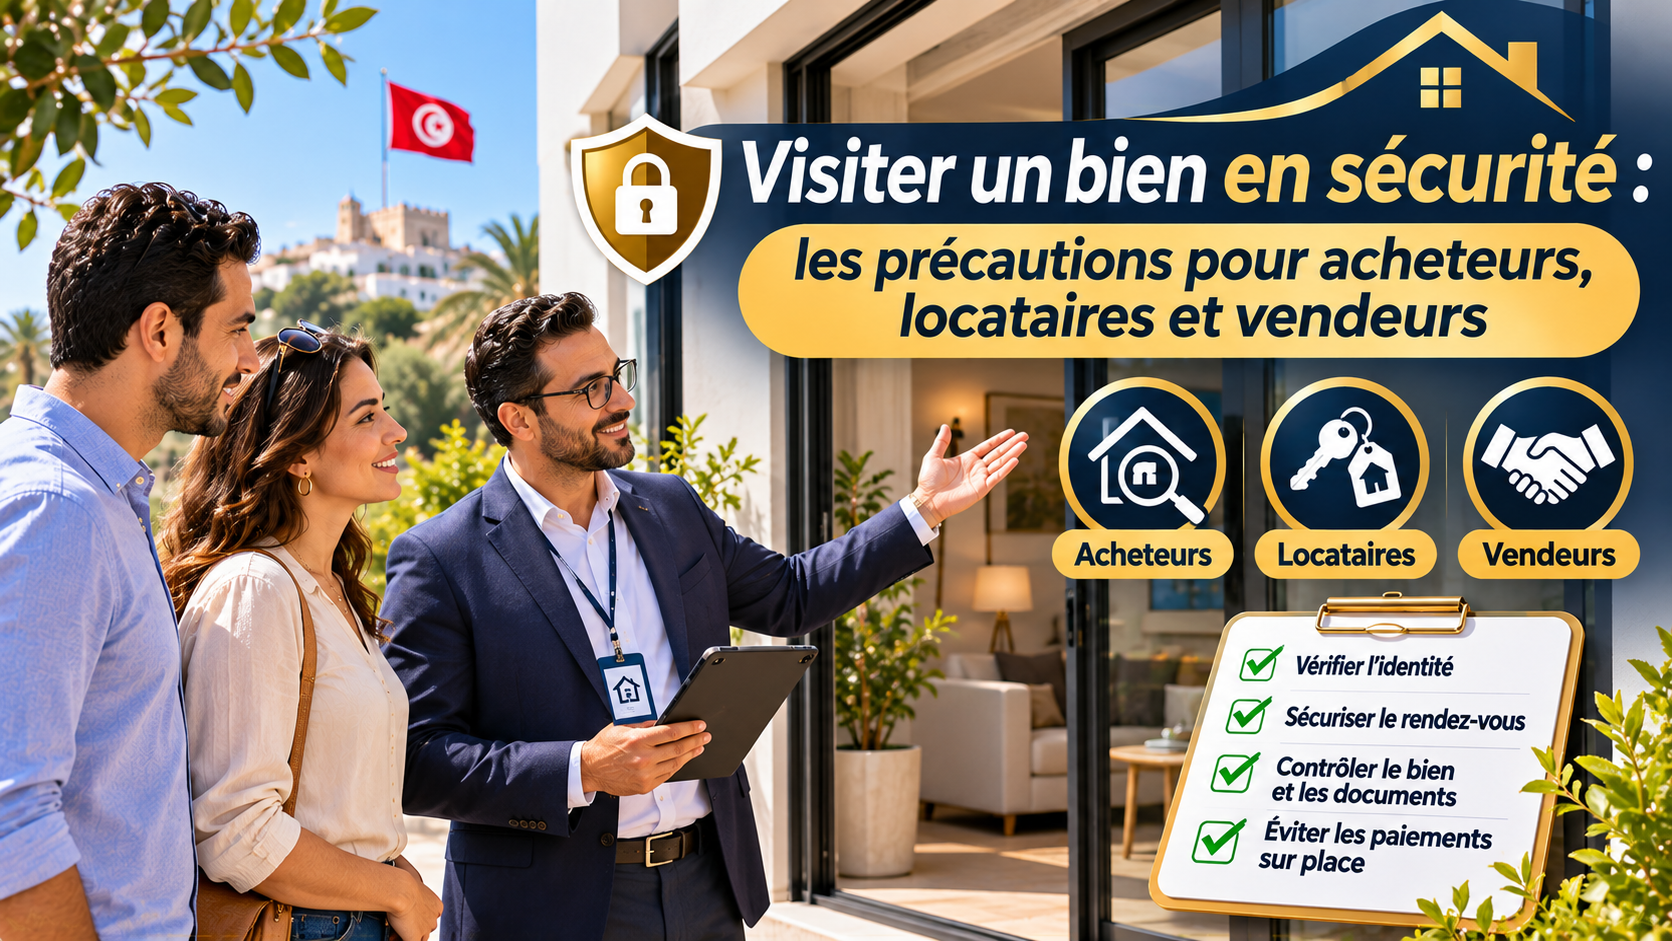
زيارة عقار بأمان: احتياطات للشاري والمتسوّغ والبائع
أغلب عمليات النصب العقاري تحدث قبل الزيارة أو بعدها مباشرة: مقدّم «للحجز»، معاليم ملفّ، مالك غائب. القواعد البسيطة التي تحميك، من الجهتين.
اقرا الدليل
الشراء
1 نوفمبر 2026
الوثائق التي تتثبّت منها قبل الشراء
الرسم العقاري، شهادة الملكية، رخصة البناء، الوصولات: قائمة الأوراق التي تطلبها من البائع، ما تثبته كل واحدة، والإشارات التي يجب أن توقفك.
اقرا الدليل
حاضر تلوّج؟
إعلانات مراقَبة قبل النشر، في كل تونس: شقق، منازل، أراضي، محلات.