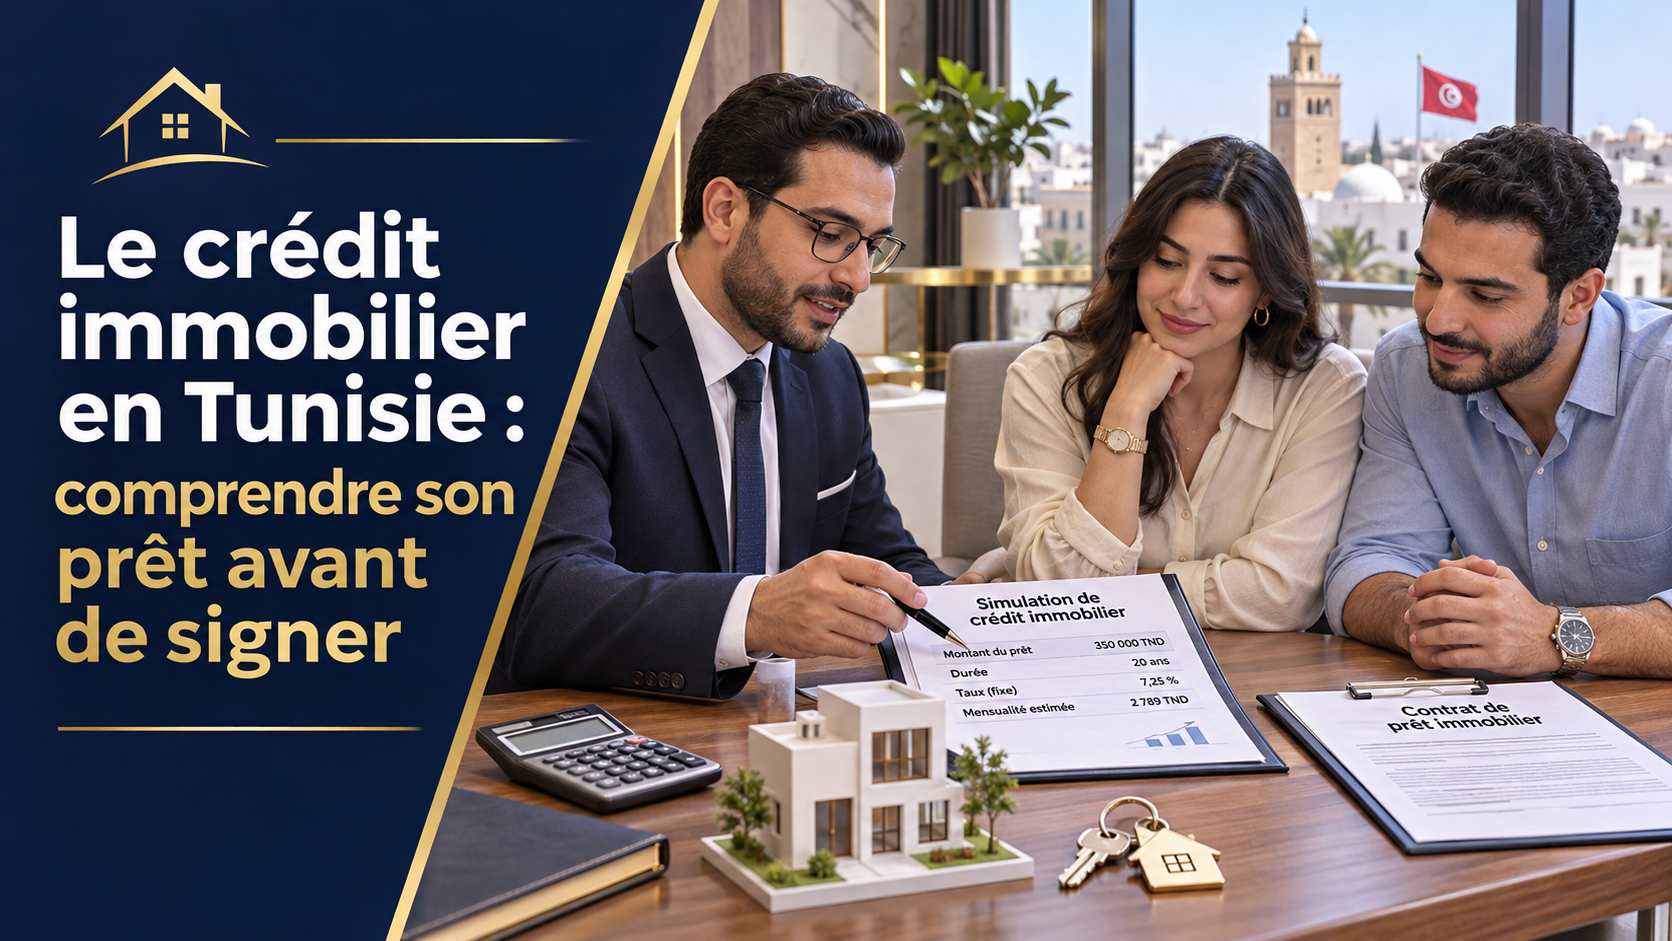
Le crédit immobilier en Tunisie : comprendre son prêt avant de signer
Publié le 1 novembre 2026 4 min de lecture
Sommaire
Apport, durée, taux fixe ou variable, assurance, coût total : les notions à maîtriser avant de demander un crédit logement, et comment utiliser le simulateur de Mazed Immo pour se faire une idée.
Peu de ménages achètent un logement sans emprunter. Un crédit immobilier engage sur quinze, vingt, parfois vingt-cinq ans : quelques notions suffisent à comparer les offres et à éviter les mauvaises surprises. Les voici, dans l'ordre où la banque vous les présentera.
Pour aller plus loin
Guides liés
Les taux, les durées maximales, la part financée et les aides publiques changent selon les banques et les années. Les repères ci-dessous sont des ordres de grandeur ; seule l'offre écrite de votre banque compte.
L'apport personnel
Les banques ne financent en général pas la totalité du prix : elles demandent un apport (autofinancement), souvent une part du prix exprimée en pourcentage, plus les frais d'achat qui restent à votre charge. Plus l'apport est élevé, plus le prêt est petit, la mensualité basse et la négociation facile.
Le simulateur de Mazed Immo, affiché sur chaque annonce à vendre, s'ouvre sur un apport par défaut : ajustez-le à votre épargne réelle.
La durée
Une durée longue baisse la mensualité mais augmente le coût total des intérêts. Une durée courte fait l'inverse. Choisissez la mensualité que vous pouvez porter sans effort chaque mois, puis la durée qui en découle, et non le contraire. Les banques plafonnent souvent la durée selon votre âge à la fin du prêt.
Le taux : fixe ou variable ?
Un taux fixe ne bouge pas pendant toute la durée : vous connaissez chaque mensualité d'avance.
Un taux variable suit un indice du marché monétaire, plus une marge de la banque : la mensualité peut monter ou baisser. Certaines offres plafonnent la variation.
Demandez à la banque le taux effectif global, qui inclut les frais et l'assurance, pas seulement le taux nominal : c'est lui qui permet de comparer deux offres.
L'assurance et les garanties
La banque exige en général une assurance décès-invalidité (et parfois incendie sur le bien) et prend une hypothèque sur le logement, inscrite au titre foncier. L'assurance pèse sur la mensualité : demandez son coût sur toute la durée et si vous pouvez la souscrire ailleurs.
Le taux d'endettement
La banque regarde quelle part de vos revenus nets part dans vos remboursements (ce crédit et les autres). Au-delà d'un certain seuil, elle refuse ou réduit le prêt. Avant de déposer un dossier, calculez cette part vous-même : revenus stables, charges fixes, autres crédits.
Le dossier
Préparez : pièce d'identité, justificatifs de revenus (fiches de paie, attestation de travail, ou bilans pour un indépendant), relevés bancaires récents, la promesse de vente, le titre ou le certificat de propriété du bien, et un devis si des travaux sont financés. Un dossier complet accélère la réponse, et une réponse de principe avant la promesse de vente vous évite de vous engager pour rien.
Les aides et les régimes particuliers
Des programmes publics ont existé ou existent pour faciliter l'achat d'un premier logement par les ménages à revenus moyens, et certaines banques proposent des produits dédiés. Les conditions (revenus, prix du logement, neuf ou ancien) sont précises et changent : demandez à votre banque si vous y avez droit.
Comparer deux offres
À comparer
Pourquoi
Taux effectif global
Inclut frais et assurance : le vrai coût
Coût total du crédit
Ce que vous aurez payé au-delà du capital
Mensualité
Ce que vous porterez chaque mois
Frais de dossier
Payés une fois, parfois négociables
Remboursement anticipé
Pouvez-vous rembourser plus tôt, à quel prix ?
Modulation
Pouvez-vous suspendre ou baisser une mensualité en cas de coup dur ?
Utiliser le simulateur
Sur une annonce à vendre, le simulateur de Mazed Immo calcule une mensualité indicative à partir du prix, de l'apport, de la durée et d'un taux. Il sert à se faire une idée et à comparer deux biens à budget égal. Il ne remplace ni l'étude de la banque ni ses conditions : le taux et les frais réels seront ceux de votre offre.
Les erreurs fréquentes
Choisir la durée la plus longue « pour être tranquille » sans regarder le coût total.
Oublier les frais d'achat dans l'apport.
Signer une promesse de vente sans clause de crédit (voir ).
Comparer des taux nominaux et non des taux effectifs.
Ne pas lire les conditions de remboursement anticipé.
À retenir
Mensualité supportable d'abord, durée ensuite.
Taux effectif global et coût total : les deux chiffres qui comparent.
Réponse de principe avant la promesse, clause de crédit dans la promesse.
Le simulateur donne un ordre de grandeur ; l'offre écrite de la banque donne le prix.
Acheter
1 nov. 2026
Frais de notaire et droits d'enregistrement : ce que coûte vraiment un achat
Au prix du bien s'ajoutent les droits d'enregistrement, l'inscription au titre foncier, les honoraires du notaire et quelques frais annexes. Comment les anticiper, et pourquoi il faut demander le détail chiffré avant de signer.
Lire le guide
Acheter
1 nov. 2026
Visiter un bien en sécurité : les précautions pour acheteurs, locataires et vendeurs
La plupart des arnaques immobilières se jouent avant la visite ou juste après : une avance « pour réserver », des frais de dossier, un propriétaire absent. Les règles simples qui vous protègent, des deux côtés.
Lire le guide
Acheter
1 nov. 2026
Les documents à vérifier avant d'acheter
Titre foncier, certificat de propriété, permis de bâtir, quitus : la liste des papiers à demander au vendeur, ce que chacun prouve, et les signaux qui doivent vous arrêter.
Lire le guide
Prêt à chercher ?
Des annonces vérifiées avant publication, partout en Tunisie : appartements, maisons, terrains, locaux.